De Belastingdienst haalde alleen op Schiphol in 2014 ruim een miljoen euro op. Wanneer je in een supermarkt in de rij staat om je boodschappen te betalen kan het voorkomen dat er een storing is bij de bank waardoor je niet kunt pinnen. De boodschappen zal je dan contant moeten betalen of terug leggen voordat je de winkel mag verlaten. Echter geldt bij een belastingschuld wel een aantal voorwaarden waaraan voldaan moet worden alvorens er een uitreisverbod opgelegd mag worden. Naast de btw aangifte die per maand, kwartaal of jaar ingediend moet worden, dient er tevens elk jaar vóór 1 april de aangifte inkomstenbelasting ingediend te worden en vóór 1 juni de aangifte vennootschapsbelasting. Legt de Belastingdienst nadat de aangifte is ingediend een aanslag op met een te betalen bedrag, dan ontstaat er een belastingschuld.
Kun je de aanslag niet betalen en is er geen uitstel van betaling verleend of een betalingsregeling getroffen, dan neemt de Belastingdienst maatregelen om jou alsnog over te laten gaan tot betaling. De betalingsherinnering wordt alleen verstuurd voor niet zakelijke belastingschulden of wanneer er voor het eerst niet aan de betalingsverplichting is voldaan. In alle andere gevallen wordt er dus alleen een aanmaning verstuurd. Wanneer na de betalingsherinnering en aanmaning de betaling wederom uitblijft mag de Belastingdienst een dwangbevel verzenden. Indien er niet binnen het gestelde termijn wordt betaald, zal de Belastingdienst “invorderingsmaatregelen” treffen. De Belastingdienst kan dan beslag leggen op jouw bezittingen, zoals jouw (on)roerende zaken, loon en uitkering. Als er ondanks herhaaldelijke verzoeken niet wordt overgegaan tot betaling van de belastingschuld kan er dus ook een uitreisverbod worden opgelegd.
Heb je een belastingschuld en sta je op het vliegveld om het land uit te gaan, dan kan de douane jou verbieden het land te verlaten. De vraag die zich met enige regelmaat aandient is: hoe hoog moet de belastingschuld zijn, om een uitreisverbod opgelegd te kunnen krijgen? Het antwoord op deze vraag is helaas niet zo simpel te beantwoorden, daar de Belastingdienst deze informatie niet vrijgeeft. Uit eerdere ervaring is wel gebleken, dat er bij een belastingschuld van EUR 3.000 een uitreisverbod is opgelegd. Indien er een betalingsregeling is getroffen zou het uitreizen geen probleem moeten opleveren.
Naast het uitreisverbod kan de Belastingdienst - wanneer de beslaglegging geen soelaas biedt- jou dus ook laten opnemen in het Register Paspoortsignaleringen. Als je in het register wordt opgenomen zal je hierdoor je paspoort moeten inleveren en kan je geen nieuwe aanvragen. Een uitreisverbod en opgenomen worden in het Register Paspoortsignaleringen zijn pressiemiddelen van de Belastingdienst om jou te laten overgaan tot betaling van de belastingschuld. Maar zijn deze pressiemiddelen wel geoorloofd? In artikel 2, vierde lid, Grondwet staat dat iedereen het recht heeft om het land te verlaten, “behoudens in de gevallen bij de wet bepaald”. Het artikel is in overeenstemming met artikel 2, tweede lid, van het Vierde Protocol bij het Europees Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EVRM) en artikel 12, tweede lid, van het IVBPR. Maar het feit dat de pressiemiddelen in de Nederlandse wetgeving en internationale verdragen zijn geregeld geeft de Belastingdienst nog geen vrijbrief om deze ten alle tijden toe te passen. Voor een uitreisverbod dient te worden voldaan aan de proportionaliteitseis. Dit houdt in dat een opgelegde uitreisverbod in verhouding moet staan tot de hoogte van de belastingschuld. Binnen de EU gaat het Hof van Justitie nog een stapje verder. Het Hof van Justitie heeft al in drie uitspraken bevestigd, dat het uitreisverbod alleen onder strikte voorwaarden is toegestaan. Het vrij verkeer kan alleen worden beperkt in verband met openbare orde, openbare veiligheid of volksgezondheid. Dit houdt in dat er sprake moet zijn van een “werkelijke, actuele en voldoende ernstige bedreiging, die een fundamenteel belang van de samenleving aantast”. Het Hof van Justitie erkent wel dat uitstaande belastingschulden een ernstige bedreiging voor een fundamenteel belang van de samenleving kunnen vormen. De overheid gebruikt de belastinggelden immers voor zaken als onderwijs, zorg en onderhoud van wegen. Ook de noodzaak om belastingfraude te bestrijden kan als grond worden aangevoerd om een uitreisverbod te rechtvaardigen.
Kort samengevat houdt dit artikel in dat bij een uitreisverbod met opname in het Register Paspoortsignaleringen de proportionaliteit in acht moet worden genomen. Heb je een belastingschuld en nog geen betalingsregeling getroffen? De Belastingdienst gaat zorgvuldig om met uw persoonsgegevens. De Algemene Verordening Gegevensbescherming (AVG), de Europese privacywet, stelt eisen aan de manier waarop we uw persoonsgegevens verwerken. We gebruiken persoonsgegevens alleen voor uitvoering van onze wettelijke taken en voor doelen die daaruit direct voortvloeien. En we zorgen dat u eenvoudig een beroep kunt doen op de rechten die de AVG u geeft in verband met de verwerking van uw persoonsgegevens door de Belastingdienst. Wij nemen alle maatregelen die nodig zijn om uw gegevens te beschermen. Al onze medewerkers hebben een geheimhoudingsplicht. Ook onze computers en gebouwen zijn beveiligd. Persoonsgegevens zijn gegevens die herleidbaar zijn tot een natuurlijke persoon. De Belastingdienst neemt passende maatregelen om misbruik, verlies, onbevoegde toegang, ongewenste openbaarmaking en ongeoorloofde wijziging van gegevens tegen te gaan. Dat doen we door te zorgen dat onze gebouwen niet toegankelijk zijn voor onbevoegden. En door onze automatiseringssystemen goed te beveiligen tegen aanvallen van buiten en tegen datalekken. De Belastingdienst krijgt gegevens van burgers en bedrijven zelf. Soms omdat het wettelijk verplicht is om gegevens aan ons te geven, zoals bij het doen van belastingaangifte of bij het aanvragen van een toeslag. Die contactgegevens gebruikt de Belastingdienst om u beter van dienst te kunnen zijn. De Belastingdienst krijgt ook persoonsgegevens van andere organisaties. Die andere organisaties doen dat omdat zij wettelijk verplicht zijn deze gegevens (al dan niet op verzoek van de Belastingdienst) te geven. Voor gegevens die de Belastingdienst heeft, geldt een geheimhoudingsplicht. Dat betekent dat we de gegevens niet zomaar met anderen mogen delen. Er gelden uitzonderingen op de geheimhoudingsplicht. Ook bij het verstrekken van gegevens aan andere organisaties moet de Belastingdienst voldoen aan regels over bescherming en beveiliging van persoonsgegevens.
De Belastingdienst werkt samen met andere organisaties in samenwerkingsverbanden. De Belastingdienst verstrekt ook persoonsgegevens aan die samenwerkingsverbanden als dat nodig is voor het doel van de samenwerking. De Belastingdienst is houder van de Basisregistratie inkomen (BRI). Daarin is het zogenoemde 'authentieke inkomensgegeven' vastgelegd. Dat is het inkomensgegeven dat u ook vindt op uw belastingaanslag. Om administratieve lasten te beperken gebruiken overheidsorganisaties bij voorkeur het inkomensgegeven uit de BRI bij het uitvoeren van hun taken. De Belastingdienst verstrekt dat gegeven uit de BRI aan die overheidsorganisaties. Daardoor hoeft u dat gegeven niet steeds opnieuw aan te leveren. Doen organisaties (bijvoorbeeld ICT-bedrijven) in opdracht van de Belastingdienst werk waarbij gegevens worden verwerkt? Dan sluit de Belastingdienst een verwerkersovereenkomst met die organisatie. Daarin worden afspraken gemaakt om te zorgen dat uw gegevens net zo goed beschermd worden als bij verwerking door de Belastingdienst zelf.
De Belastingdienst gebruikt persoonsgegevens alleen als dat mag volgens de AVG. De Belastingdienst verwerkt uw persoonsgegevens in de meeste gevallen op grond van een wettelijke plicht of voor vervulling van een wettelijk vastgelegde taak van algemeen belang. De doelen waarvoor de Belastingdienst gegevens verwerkt vloeien voort uit de wettelijke taken: heffen, uitkeren, innen, uitoefenen van goederentoezicht en opsporing van delicten die met al deze zaken samenhangen. We gebruiken de voor deze doelen verzamelde gegevens ook voor toezicht en dienstverlening. Wij gebruiken gegevens voor het heffen en innen van Rijksbelastingen, premieheffing volksverzekeringen en andere belastingen die moeten worden betaald. Voorbeelden van Rijksbelastingen zijn loon- en inkomstenbelasting, motorrijtuigenbelasting, erf- en schenkbelasting, overdrachtsbelasting, omzetbelasting, belastingen bij invoer van goederen, accijnzen. De Belastingdienst gebruikt gegevens ook voor uitkeren van toeslagen. Het gaat om gegevens voor het berekenen van uw toeslagen en voor het uitbetalen daarvan. En als dat nodig is om teveel betaalde toeslagen van u terug te vragen. Het gaat om huurtoeslag, zorgtoeslag, kinderopvangtoeslag en kindgebonden budget. De FIOD verwerkt persoonsgegevens die nodig zijn voor de uitoefening van de politietaak van de FIOD. Deze taak is verwoord in artikel 3 Wet op de bijzondere opsporingsdiensten. De persoonsgegevens die de FIOD hierbij verwerkt worden overeenkomstig de Wet politiegegevens verwerkt.
Daarnaast kent de FIOD ook andere werkzaamheden die niet te rangschikken zijn onder zijn politietaak. Deze aan de FIOD opgedragen werkzaamheden worden veelal verricht in zogenaamde ‘meldpunten’, waaronder het Centraal Meldpunt Faillissementsfraude en het meldpunt ongebruikelijke transacties Belastingdienst. Meer informatie nodig over de doelen waarvoor we uw gegevens verwerken en welke gegevens dat zijn? Onder geautomatiseerde besluitvorming (waaronder profilering) verstaat de AVG het geautomatiseerd verwerken van persoonsgegevens zonder noemenswaardige tussenkomst van een mens. Bij profilering worden persoonsgegevens automatisch verwerkt met de bedoeling om persoonlijke aspecten, bijvoorbeeld de economische situatie, betrouwbaarheid of het gedrag van een persoon, te beoordelen of te voorspellen. De Belastingdienst neemt besluiten over belastingen en toeslagen voor miljoenen Nederlanders. Daarom is het onvermijdelijk dat geautomatiseerde besluitvorming wordt toegepast. Voorbeelden van geautomatiseerde besluiten zijn de toekenning en jaarlijkse continuering van toeslagen, het vaststellen dat iemand te laat is met het doen van aangifte of betalen van belasting (verzuim) en het corrigeren van een aangifte omzetbelasting. Deze besluiten neemt de Belastingdienst automatisch op basis van de persoonsgegevens die u aan ons verstrekt. Voor sommige besluiten gebruiken we ook informatie die we van andere organisaties krijgen.
De Belastingdienst streeft ernaar om transparant te zijn over de manier waarop geautomatiseerde besluiten tot stand komen. De Belastingdienst stelt bijvoorbeeld hulpmiddelen ter beschikking voor het doen van online aangifte via MijnBelastingdienst, de aanvraagformulieren en module voor proefberekeningen op MijnToeslagen, en de papieren aangiftebiljetten voor verschillende soorten belastingen. De Belastingdienst neemt geen geautomatiseerde besluiten op basis van profilering in de zin van de AVG. De Belastingdienst maakt wel gebruik van persoonlijke aspecten om dossiers te selecteren voor toezicht op de juistheid van een aangifte of van een toegekende toeslag. De Belastingdienst heeft maatregelen genomen om datalekken zo veel mogelijk te voorkomen. Treedt er toch een datalek op? De Belastingdienst meldt een datalek bij de Autoriteit Persoonsgegevens.
Bij een datalek met mogelijk ernstig nadelige gevolgen meldt de Belastingdienst dat ook aan degenen van wie persoonsgegevens zijn gelekt. Hebt u aanwijzingen of de indruk dat uw gegevens in de computers van de Belastingdienst niet goed beveiligd zijn? Of hebt u aanwijzingen van misbruik van persoonsgegevens. Hebt u contact met de Belastingdienst via de BelastingTelefoon? Bij telefonische beantwoording van vragen gebruiken we zoveel mogelijk de informatie die bij ons beschikbaar is. Omdat veel van deze gegevens persoonlijk zijn, vinden we het erg belangrijk om na te gaan of we de juiste persoon spreken. Belt u de BelastingTelefoon met een vraag waarvoor we in uw persoonlijke gegevens moeten kijken? Dan vragen wij u eerst gegevens te noemen die alleen u weet. Specifieke persoonsinformatie geven we nooit telefonisch door. Uw gesprek met de BelastingTelefoon wordt geregistreerd. Daarbij wordt in ieder geval uw telefoonnummer vastgelegd. In het welkomstmenu krijgt u de keuze om uw burgerservicenummer in te voeren. Dit nummer is nodig voor het beantwoorden van vragen waarbij uw gegevens nodig zijn. Voor het beantwoorden van algemene vragen is het burgerservicenummer niet nodig. Voert u uw burgerservicenummer in? Kwaliteitsdoeleinden: de gesprekken worden gebruikt voor de training en coaching van onze medewerkers. Via een kwaliteitssysteem worden willekeurig gesprekken geselecteerd voor dit doel. Als uw gesprek onderdeel is van de kwaliteitscontrole en als blijkt dat ons antwoord beter kan, dan bellen wij u terug. Beveiligingsdoeleinden: gesprekken waarin agressie en/of bedreigingen worden geuit, worden gemarkeerd. Een speciale functionaris onderzoekt de melding en bepaalt het vervolg. Agressie en bedreigingen kunnen aanleiding zijn voor een pandverbod en/of een belverbod. Wanneer het gesprek wordt opgenomen, dan bevat die opname zowel het gesprek, als de (fiscale) gegevens die de medewerker heeft geraadpleegd om uw vraag te beantwoorden. Er wordt integer omgegaan met de inhoud van opnamen.
Hebt u een geschil over de inhoud van een telefoongesprek met de BelastingTelefoon? En is dat gesprek opgenomen en nog beschikbaar? Dan hebt u het recht om het telefoongesprek te beluisteren of daarvan een uitgeschreven versie te ontvangen. Hebt u contact met de Belastingdienst via de balie van een belastingkantoor? U vult uw naam en adres in voor het toezenden van een formulier. Dan gebruiken wij deze gegevens alleen voor dat doel. Of doet u strafbare uitlatingen? Dan kan de Belastingdienst uw persoonsgegevens ook gebruiken met het oog op onderzoek van strafbare feiten, en de opsporing en de vervolging van strafbare feiten, of de tenuitvoerlegging van straffen. De Belastingdienst kan niet controleren of een minderjarige bezoeker deze toestemming heeft. Wilt u weten of de Belastingdienst zonder toestemming van ouder of voogd persoonlijke gegevens heeft verwerkt over een persoon jonger dan 16 jaar? Of bent u er van overtuigd dat de Belastingdienst zonder toestemming van ouder of voogd persoonlijke gegevens heeft verwerkt over een persoon jonger dan 16 jaar? En wilt u, ouder of voogd, dat niet. Deze cookies leggen geen persoonsgegevens vast. Wilt u zien welke persoonsgegevens de Belastingdienst van u verwerkt? Dan kunt u kijken op de portalen van de Belastingdienst.
Gaat het om persoonsgegevens voor privé-belastingzaken? Kijk dan op Inloggen op Mijn Belastingdienst (alleen voor belastingzaken). Gaat het om persoonsgegevens voor toekenning van toeslagen? Wilt u weten met welk doel en op basis van welke grondslag de Belastingdienst uw persoonsgegevens verwerkt? En van wie wij uw persoonsgegevens ontvangen en aan wie wij ze leveren? Hebt u na het raadplegen van het bovenstaande nog vragen over de persoonsgegevens die de Belastingdienst over u verwerkt? Dan kunt u een inzageverzoek indienen. Schrijf een brief met uw verzoek. Vermeld hierin uw contactgegevens, zoals uw naam, adres, postcode en woonplaats, en het telefoonnummer waarop u overdag bereikbaar bent. Op inzageverzoeken beslist de Belastingdienst doorgaans binnen 1 maand. Eventueel kunnen we deze termijn met 2 maanden verlengen. In sommige gevallen geven wij geen inzage in de persoonsgegevens. Wilt u gegevens corrigeren? Veel gegevens kunt u zelf wijzigen. De Belastingdienst beslist doorgaans binnen 1 maand op uw correctie-verzoek. Eventueel kunnen we deze termijn met 2 maanden verlengen. Blijkt dat uw persoonsgegevens inderdaad onjuist of onvolledig zijn? Dan corrigeert de Belastingdienst uw gegevens. U krijgt hierover bericht.
Heeft de Belastingdienst die foute persoonsgegevens aan andere organisaties gegeven? Dan levert de Belastingdienst aan deze andere organisaties de eerst volgende keer de gecorrigeerde gegevens. In bepaalde gevallen hebt u recht op verwijdering van persoonsgegevens die wij van u bewaren. Kunt u de gegevens niet zelf verwijderen via corrigeren (zie hiervoor: Wilt u uw gegevens corrigeren?)? Schrijf dan een brief. Zet daarin welke gegevens naar uw mening niet (meer) nodig zijn om het werk van de Belastingdienst goed uit te voeren. De Belastingdienst beslist doorgaans binnen 1 maand op uw vraag over het verwijderen van gegevens. Eventueel kunnen we deze termijn met 2 maanden verlengen. Is de Belastingdienst het met u eens? Dan verwijdert de Belastingdienst die gegevens uit de administratie.
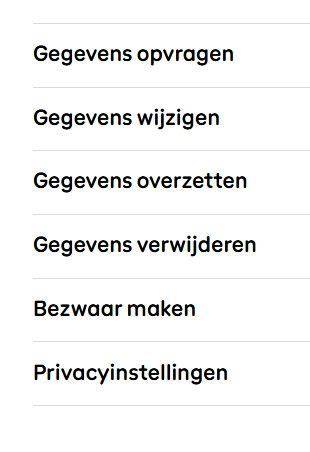
Weigeren wij uw gegevens te verwijderen? Wilt u niet dat gegevens van u bij de Belastingdienst worden gebruikt, bijvoorbeeld bij bepaalde berekeningen of andere werkzaamheden bij het heffen van belastingen of uitkeren van toeslagen? Dan kunt u dat aan de Belastingdienst vragen. Schrijf een brief. De Belastingdienst beslist doorgaans binnen 1 maand op uw vraag. Eventueel kunnen we deze termijn met 2 maanden verlengen. Is de Belastingdienst het met u eens? Dan gebruiken we die genoemde gegevens niet. U krijgt daarvan bericht. Zijn we het niet met u eens? Bent u van mening dat de Belastingdienst bepaalde gegevens van u niet mag gebruiken? Dan kunt u een verzoek doen tot beperking van de verwerking. Het Ministerie van Financiën heeft een Functionaris voor Gegevensbescherming (FG) aangesteld. De Functionaris voor Gegevensbescherming controleert of de regels voor de bescherming van persoonsgegevens goed door de Belastingdienst worden toegepast en nageleefd. De Functionaris voor Gegevensbescherming is een interne toezichthouder en heeft een onafhankelijke positie.
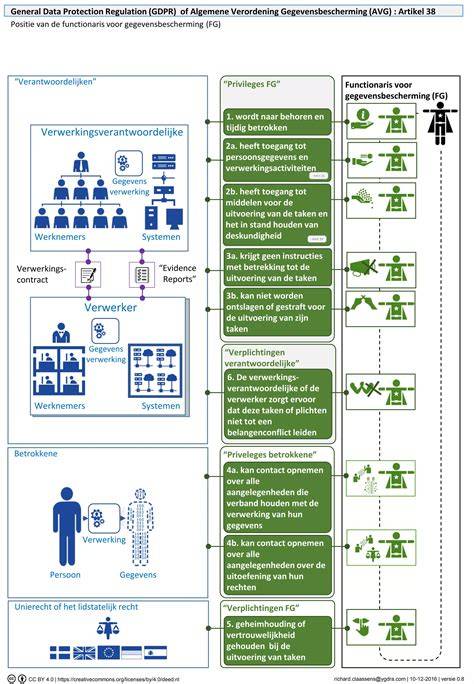
Hebt u een vraag over de omgang met uw persoonsgegevens door de Belastingdienst? Of een klacht in verband met uitvoering van de AVG? Zet uw klacht of vraag in een brief, en schrijf daarbij dat het om de Belastingdienst gaat. De Autoriteit Persoonsgegevens houdt extern toezicht op de naleving van de privacywetgeving. U hebt het recht om bij de autoriteit een klacht over de Belastingdienst in te dienen.
Om reiskosten voor het openbaar vervoer af te trekken, heb je een openbaarvervoerverklaring of reisverklaring nodig. Deze verklaring is het bewijs dat je met het openbaar vervoer hebt gereisd. Een aantal vervoersmaatschappijen geeft deze gegevens al aan ons door. Geven zij de gegevens niet door? Vraag dan de openbaarvervoerverklaring zelf aan bij jouw vervoerbedrijf. Als je geen openbaarvervoerverklaring krijgt omdat je met losse vervoersbewijzen of een OV-chipkaart reisde, kan je werkgever een reisverklaring afgeven. Reis je met de OV-chipkaart? Maak dan op tijd een uitdraai van je gemaakte reizen. Gaat u naar het buitenland en neemt u aankopen mee terug naar Nederland? U betaalt invoerrechten, btw en/of accijns voor aankopen uit landen die niet bij de Europese Unie (EU) horen en uit uitzonderingsgebieden. Koopt u spullen binnen de EU? Reist u als passagier met het vliegtuig of per schip? U kunt spullen die u buiten de EU heeft gekocht belastingvrij meenemen als ze bij elkaar niet meer dan € 430 waard zijn. Als uw aankopen bij elkaar meer dan € 430 waard zijn, moet u invoerrechten en btw betalen. Het maakt niet uit of u de spullen zelf koopt, ruilt of cadeau krijgt. Deze regels gelden ook voor tweedehands producten. Het maximumbedrag is per reizende persoon. Reist u naar Nederland met een privévliegtuig of privéboot? Dan is het bedrag maximaal € 300 per persoon. Koopt u voordat u op reis gaat iets in een Nederlandse taxfree winkel? Dan betaalt u daarover geen belasting wanneer u terugkomt in Nederland. Uw aankoop telt ook niet mee voor de € 430-grens. Neemt u waardevolle spullen mee op reis, zoals uw camera of een laptop? Neem dan de bon mee als bewijs dat u deze producten in de EU heeft gekocht. Neemt u spullen mee voor een zakelijk doel, zoals gereedschap, meetapparatuur, of camera's? Dan gebruikt u een ATA-carnet om deze spullen in- en uit te voeren zonder invoerrechten en btw te betalen.
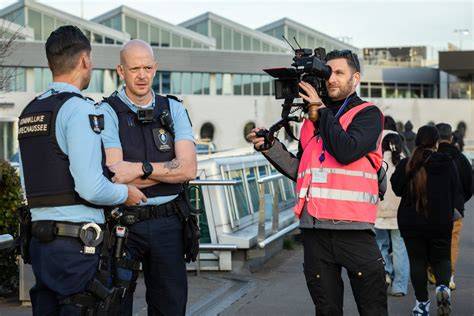
Er zijn aparte regels voor het meenemen van drank en sigaretten. Heeft u meer meegenomen dan de belastingvrije hoeveelheid? Dan doet u aangifte bij de Douane. Reist u met eigen vervoer? U bent verplicht om aangifte te doen als u meer dan de belastingvrije hoeveelheid meeneemt. Doet u geen aangifte? Sommige bemanningsleden vallen niet binnen de groep ‘bemanningsleden in het internationale verkeer’ en krijgen daarom geen belastingvrijstelling. Doe aangifte bij de Douane en betaal belasting. Niets aan te geven? LET OP: Dit topic is meer dan drie jaar geleden geplaatst. De Koninklijke Marechaussee heeft op alle Nationale en Internationale Luchthavens van het Koninkrijk der Nederlanden dezelfde bevoegdheden als de Politie. Ze kunnen dus in de computer zien als jij een belasting schuld of boete hebt open staan. Ze kunnen (en zullen waarschijnlijk) je dan aanhouden en vorderen direct het openstaande bedrag te voldoen. Eventueel kunnen ze de gewone politie erbij halen om je te laten gijzelen. Ze kunnen je wel degelijk beletten het land te verlaten, meestal is er bij gesignaleerde belastingschuld het verzoek om het paspoort/ID kaart van betrokkene in te vorderen. Maar dan zal er toch echt eerst een opsporingsbevel moeten zijn.
Meestal als een belastingschuld gesignaleerd staat zijn er aanvullende voorwaarden bij die signalering, een daarvan kan zijn het invorderen van reisbescheiden is ID-kaart of paspoort als de schuld niet betaald wordt. En meestal sta je niet voor een paar honderd euro, maar voor ettelijke duizenden, tienduizenden of honderdduizenden euro. Als je vanuit een andere Schengen land dan Nederland naar een NIET Schengenland reist, is daar een eventuele belastingschuld in Nederland niet bekend. Ik ben wel benauwd! In eind juni behoorlijk bedrag aan achterstallig betaald bij belasting. Nu hebben we financieel veel weer op de rit, maar in mijn veronderstelling, ook na betaling van aardig wat, kon er niet veel meer staan. Belde vanavond met belasting telefoon, had die meneer het inene over 1500€ aan autobelasting. Nu kon hij niet inZien precies wat, dus morgen weer in de telefoon klimmen. Wij hebben een reis gekregen, sinds 12 jaar weer weg eens, maar ook "de grens" over. Wanneer kunnen ze moeilijk doen? Als er een dwangbevel is?
Aangezien we over twee weken gaan, kort dag dus. Wanneer je in en uitreis vanaf Schiphol, vraag ik mij af of onze reis gedrag wel of niet worden geregistreerd ? Ik zou nl aan mijn reisgeschiedenis willen komen? Wanneer je in en uitreis vanaf Schiphol, vraag ik mij af of onze reis gedrag wel of niet worden geregistreerd ? Ik zou nl aan mijn reisgeschiedenis willen komen? Als dat geregistreerd zou worden zou iedereen te volgen kunnen zijn. Waarheen gaat de reis? Binnen het Schengengebied wordt uw identiteitsbewijs niet eens gecontroleerd door de marechaussee. Welke nationaliteit heeft u?
Als je schulden hebt bij de belastingdienst, kan dit invloed hebben op je mogelijkheid om te vliegen. Het is belangrijk om goed op de hoogte te zijn van je rechten en plichten.
Belasting en uitreisverkeer: wat zijn de basisprincipes?
1. Wanneer je een belastingaanslag ontvangt en deze niet op tijd betaalt, kan de belastingdienst verschillende maatregelen nemen. 2. Identificatieproblemen: Bij het inchecken voor een vlucht kan je reisdocument gecontroleerd worden. 3. Als je in financiële problemen verkeert, is het verstandig om contact op te nemen met de belastingdienst. 4. Als je twijfelt over je situatie of als je betalingsproblemen hebt, kan het raadzaam zijn om juridisch advies in te winnen.
Heb je vragen of wil je meer informatie? U betaalt als exploitant van een Nederlandse luchthaven vliegbelasting over vertrekkende passagiers. Het gaat hierbij om het aantal passagiers van 2 jaar en ouder dat vanaf uw luchthaven vertrekt. U krijgt van ons een uitnodiging om aangifte vliegbelasting te doen. In uw aangifte vult u de totale vliegbelasting in voor alle vertrekkende passagiers binnen het tijdvak. U rekent dit bedrag uit door het totaal aantal vertrekkende passagiers van uw luchthaven te vermenigvuldigen met het tarief. Het tarief vliegbelasting voor 2026 is € 30,25 per passagier per vlucht. Luchtvaartmaatschappijen zijn verplicht de vliegbelasting te betalen die u aan hen in rekening brengt, en u alle gegevens aan te reiken die nodig zijn voor de belastingheffing.
Deze verplichtingen gelden ook voor ieder ander op wiens naam een vliegtuig is ingeschreven in een register van luchtvaartuigen. In dit overzicht ziet u welke bedragen u moet betalen of gaat ontvangen. Met alle informatie die u nodig hebt om het geld over te maken. Of betaal direct met iDEAL | Wero. Log in met DigiD, European login of eHerkenning. Mist u iets? Dat kan kloppen. Nog niet alles staat in het overzicht. Wilt u uw voorlopige aanslag betalen met automatische incasso? In het overzicht kunt u ons digitaal machtigen. Betaalt u met automatische incasso en wijzigt uw rekeningnummer? Wilt u meer weten over een bedrag dat u mist in uw overzicht? Hebt u hulp nodig?
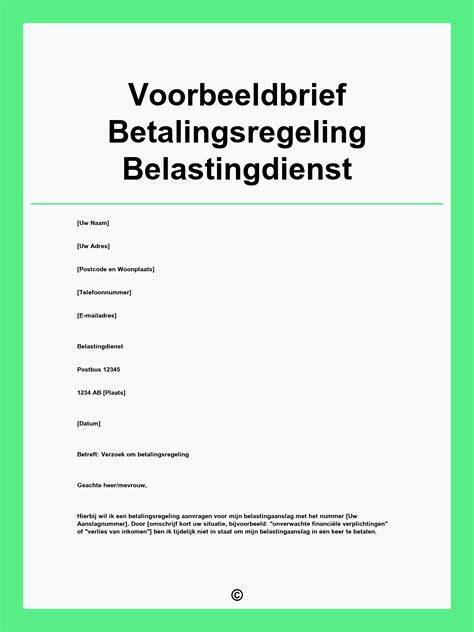
De komende tijd gaan we steeds meer belastingen toevoegen, en ook uw te ontvangen toeslagen. Hebt u 1 of meer openstaande bedragen inkomstenbelasting, Zorgverzekeringswet of motorrijtuigenbelasting? Bij het openstaande bedrag in het Overzicht verschijnt de mogelijkheid om direct een betalingsregeling aan te vragen met het online formulier Verzoek betalingsregeling particulieren. U betaalt dan in maximaal 12 maanden elke maand een deel, totdat u het hele bedrag hebt betaald. U kunt ook inloggen voor een ander (als gemachtigde) of namens een overledene. Kies of u iemand wilt machtigen of gemachtigd wilt worden. Hebt u de machtiging geregeld?
tags: #kan #de #belastingdienst #reisverleden #opvragen #luchthavens